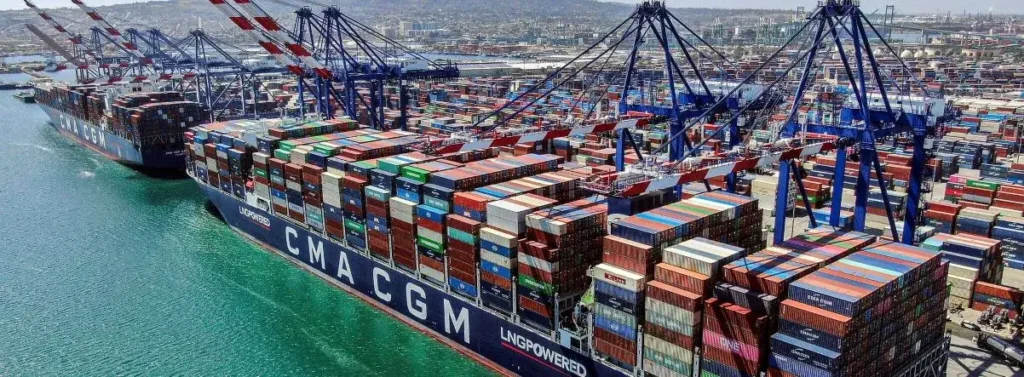
I numeri principali
- Maersk ha aumentato l’EBIT di gruppo da 1,28 a 3,27 miliardi di dollari statunitensi nel terzo trimestre 2026 r. Hapag-Lloyd ha portato il risultato operativo da 228 milioni a 1,09 miliardi di dollari statunitensi.
- Entrambe le società hanno trasportato leggermente meno container rispetto allo stesso trimestre del 2025 r. Le tariffe medie sono però aumentate di circa il 46,5% per Maersk e di circa il 28% per Hapag-Lloyd.
- CMA CGM ha movimentato il 5,5% di container in più rispetto allo stesso trimestre del 2025 r. e ha incrementato l’EBITDA del 61,6%. La divisione logistica ha invece chiuso con un risultato operativo prima di ammortamenti e svalutazioni più basso.
- Maersk e Hapag-Lloyd hanno rivisto al rialzo le previsioni per l’intero 2026 r. I risultati dei primi nove mesi evidenziano tuttavia che i diversi indicatori di redditività non sono migliorati tutti nella stessa misura.
Tariffe più alte, non più container: da dove arriva la crescita dei risultati
I bilanci trimestrali dei tre principali gruppi del trasporto marittimo di container evidenziano una dinamica precisa: i risultati sono cresciuti nettamente, anche se i volumi non sono aumentati per tutti i vettori.
Maersk e Hapag-Lloyd rappresentano l’esempio più chiaro. Nel terzo trimestre 2026 r. entrambe hanno trasportato leggermente meno container rispetto al periodo corrispondente del 2025 r., mentre i risultati operativi sono aumentati di diverse volte.
Per Maersk, l’EBIT di gruppo è salito da 1,28 a 3,27 miliardi di dollari statunitensi. Hapag-Lloyd ha raggiunto 1,09 miliardi di dollari statunitensi, contro i 228 milioni registrati nello stesso trimestre del 2025 r.
Il fattore decisivo è stato il prezzo: il maggior ricavo ottenuto per ogni unità trasportata ha compensato ampiamente la lieve contrazione dei volumi.
Anche CMA CGM ha chiuso un trimestre molto più solido, ma nel suo caso la crescita è stata sostenuta sia dall’aumento delle tariffe sia dal maggior numero di container movimentati.
I principali dati di gruppo sono riportati nella tabella:
| Gruppo | Ricavi nel terzo trimestre 2026 r. | EBITDA nel terzo trimestre 2026 r. | EBIT nel terzo trimestre 2026 r. |
|---|---|---|---|
| Maersk | 18,10 miliardi di dollari statunitensi | 4,71 miliardi di dollari statunitensi | 3,27 miliardi di dollari statunitensi |
| Hapag-Lloyd | 6,88 miliardi di dollari statunitensi | 1,73 miliardi di dollari statunitensi | 1,09 miliardi di dollari statunitensi |
| CMA CGM | 18,4 miliardi di dollari statunitensi | circa 4,8 miliardi di dollari statunitensi | Non comunicato |
Fonti: relazioni trimestrali delle società. L’EBITDA indica il risultato prima di interessi, imposte, ammortamenti e svalutazioni; l’EBIT comprende ammortamenti e svalutazioni.
Il confronto presenta comunque alcuni limiti. Oltre al trasporto marittimo di container, Maersk e CMA CGM gestiscono attività logistiche di dimensioni significative. Hapag-Lloyd è invece più concentrata sul trasporto di linea, anche se sta ampliando il business dei terminal.
MSC, il principale vettore mondiale per capacità espressa in slot, non pubblica dati trimestrali di gruppo con un livello di dettaglio comparabile. Le tre società analizzate non rappresentano quindi l’intero mercato.
Maersk e Hapag-Lloyd: meno container, ricavi molto più elevati
Il business marittimo di Maersk mostra con particolare chiarezza l’impatto delle tariffe sui risultati economici.
Nel segmento Ocean, i volumi sono scesi da 3,397 a 3,370 milioni di FFE. Un FFE corrisponde a un container da 40 piedi, ovvero a due TEU.
Nello stesso periodo, la tariffa media è aumentata da 2.244 a 3.287 dollari statunitensi per FFE, con una crescita di circa il 46,5%.
I ricavi del segmento sono così passati da 9,18 a 12,58 miliardi di dollari statunitensi. L’EBIT è balzato da 567 milioni a 2,59 miliardi di dollari statunitensi.
Per Hapag-Lloyd la dinamica è stata simile. I volumi sono diminuiti da 3,401 a 3,383 milioni di TEU, mentre la tariffa media è aumentata di circa il 28%, raggiungendo 1.808 dollari statunitensi per TEU.
L’EBIT di gruppo è salito da 228 milioni a 1,085 miliardi di dollari statunitensi.
Il balzo dei risultati è dipeso soprattutto dal maggior ricavo per unità, non da un forte aumento dei container trasportati.
I dati riflettono un mercato in cui la capacità effettivamente disponibile dipende da fattori che vanno oltre le dimensioni nominali della flotta.
I tempi di attesa più lunghi nei porti, i cambiamenti nei programmi di navigazione e le tensioni geopolitiche possono ridurre lo spazio realmente disponibile sulle rotte e nelle finestre temporali previste.
Quando la capacità utilizzabile diminuisce, le tariffe possono aumentare anche se la quantità complessiva di merce trasportata cambia poco.
Questo effetto è stato particolarmente rilevante per Maersk nel terzo trimestre. La società ha spiegato che la congestione legata alle condizioni meteorologiche nei porti asiatici ha immobilizzato una parte aggiuntiva della capacità navale. Il tasso di utilizzo della flotta ha raggiunto il 96%.
La situazione ha sostenuto i ricavi, ma ha fatto aumentare anche i costi operativi. Sono cresciuti, tra le altre voci, i consumi di carburante navale, le spese di rete e i costi di movimentazione dei container.
L’aumento delle tariffe ha quindi migliorato la redditività senza risolvere i problemi operativi che avevano contribuito a ridurre la capacità disponibile.
Il terzo trimestre non basta a descrivere l’intero anno
Maersk e Hapag-Lloyd hanno mostrato un andamento simile nel terzo trimestre, ma il confronto sui primi nove mesi restituisce un quadro meno uniforme.
Tra gennaio e settembre, Maersk ha realizzato ricavi di gruppo pari a 46,82 miliardi di dollari statunitensi, contro i 40,66 miliardi dello stesso periodo del 2025 r. L’EBIT è cresciuto da 3,38 a 5,18 miliardi di dollari statunitensi, mentre l’utile netto è passato da 2,94 a 4,46 miliardi.
Per Hapag-Lloyd, i risultati sono stati più contrastanti.
Nei primi nove mesi i ricavi sono aumentati da 16,05 a 17,64 miliardi di dollari statunitensi e l’EBIT è salito da 0,91 a 1,10 miliardi. L’utile dopo le imposte è però sceso a 827 milioni di dollari statunitensi, rispetto ai 946 milioni dello stesso periodo del 2025 r.
È particolarmente significativo il peso del terzo trimestre sui risultati di Hapag-Lloyd. Degli 1,104 miliardi di dollari statunitensi di EBIT realizzati nei primi nove mesi, ben 1,085 miliardi sono stati generati tra luglio e settembre.
Quasi tutto il risultato operativo realizzato dall’inizio dell’anno è arrivato in un solo trimestre.
Questi dati mostrano quanto rapidamente possa cambiare la redditività del trasporto marittimo di container quando le tariffe aumentano in modo deciso.
Evidenziano inoltre perché un trimestre eccezionalmente positivo non basti a valutare l’intera performance annuale.
Le prossime variabili da monitorare sono la tenuta delle tariffe elevate e l’evoluzione dei costi operativi.
CMA CGM: più carichi, ma risultati diversi tra le divisioni
CMA CGM ha seguito una combinazione diversa di crescita dei volumi e delle tariffe.
Il gruppo francese ha aumentato i ricavi del terzo trimestre del 31,1%, portandoli a 18,4 miliardi di dollari statunitensi. L’EBITDA è cresciuto del 61,6%, raggiungendo circa 4,8 miliardi di dollari statunitensi.
A differenza di Maersk e Hapag-Lloyd, CMA CGM ha movimentato anche un volume maggiore di container. Le sue navi hanno trasportato 6,5 milioni di TEU, il 5,5% in più rispetto allo stesso trimestre del 2025 r.
Nel business marittimo, il ricavo medio per TEU è aumentato del 30%, arrivando a 1.891 dollari statunitensi.
Il dato non è direttamente confrontabile con le tariffe medie comunicate dagli altri vettori, poiché le società utilizzano definizioni diverse per i propri indicatori.
Il trasporto marittimo è stato quindi il principale motore dei risultati del gruppo.
La divisione logistica mostra però quanto possano divergere le performance delle singole attività.
I ricavi della logistica sono aumentati del 19,2%, raggiungendo 5,46 miliardi di dollari statunitensi. Alla crescita hanno contribuito sia l’incremento organico sia le modifiche al perimetro di consolidamento del gruppo.
L’EBITDA è tuttavia diminuito del 14,4%, scendendo a 366 milioni di dollari statunitensi. Il margine della divisione si è così ridotto al 6,7%.
CMA CGM ha indicato le difficili condizioni del mercato delle spedizioni internazionali e la persistente debolezza del settore automobilistico tra i fattori che hanno pesato sull’attività.
Il trasporto marittimo ha beneficiato dell’aumento dei ricavi, mentre la redditività della logistica è rimasta sotto pressione.
Maersk non ha registrato lo stesso divario tra le divisioni. Anche il segmento Logistics & Services è migliorato: i ricavi sono cresciuti di circa il 13%, fino a 4,49 miliardi di dollari statunitensi, mentre l’EBIT è passato da 218 a 259 milioni.
La divisione Terminal & Infrastructure, di dimensioni più contenute, di Hapag-Lloyd ha registrato a sua volta un’espansione. Nel trimestre ha generato 197 milioni di dollari statunitensi di ricavi e 34 milioni di EBIT.
Le diverse divisioni si sono quindi mosse in direzioni opposte. I risultati solidi dei vettori non possono essere estesi automaticamente all’intero mercato della logistica.
Un approfondimento: MSC consolida il vantaggio con ordini a livelli record
I vettori prevedono un fine anno più redditizio
Il netto miglioramento dei risultati ha spinto Maersk e Hapag-Lloyd a rivedere al rialzo le stime per l’intero 2026 r.
Maersk prevede ora un EBIT rettificato compreso tra 8,0 e 8,5 miliardi di dollari statunitensi. La precedente previsione indicava una forchetta tra 4,5 e 6,5 miliardi.
Anche Hapag-Lloyd ha aggiornato le proprie prospettive l’11 novembre. Il gruppo con sede ad Amburgo ora prevede un EBIT compreso tra 2,0 e 2,4 miliardi di dollari statunitensi.
Entrambe le società si aspettano quindi un 2026 r. molto più redditizio rispetto alle stime precedenti.
Resta però incerto quanto a lungo potrà durare questa dinamica.
Le tariffe marittime reagiscono rapidamente alle variazioni della domanda, della capacità disponibile e dei programmi di navigazione. L’ingresso di nuove navi sul mercato può esercitare pressione sui prezzi, così come la congestione, i conflitti geopolitici e le interruzioni sulle principali rotte possono spingerli verso l’alto.
Previsioni più ottimistiche non garantiscono quindi che le tariffe elevate resteranno tali.
Cosa comportano i maggiori profitti dei vettori per gli spedizionieri
Per le aziende committenti e per gli spedizionieri, il dato più importante dei risultati trimestrali non è semplicemente l’ammontare dei profitti dei vettori.
Il punto centrale è che i vettori possono ottenere tariffe molto più alte anche quando i volumi di container crescono appena.
Una delle ragioni è la disponibilità effettiva della capacità di trasporto. Una flotta numerosa sulla carta non significa necessariamente trovare spazio sulle rotte e nei momenti richiesti.
Quando le interruzioni tengono le navi ferme più a lungo o compromettono l’affidabilità dei programmi, l’offerta prenotabile con breve preavviso può restare limitata.
Per i vettori questo può tradursi in un ricavo maggiore per container, mentre per gli spedizionieri rende più difficile pianificare i trasporti.
Tariffe marittime più alte non significano inoltre automaticamente un servizio migliore.
La congestione portuale legata al maltempo e i terminal sovraccarichi possono allungare i tempi di transito, causare consegne in ritardo e far perdere le coincidenze, generando ulteriori costi.
Nella scelta del trasporto marittimo, quindi, non basta considerare la tariffa concordata. Nel calcolo devono rientrare anche l’affidabilità degli orari, i tempi di movimentazione, la disponibilità dei collegamenti terrestri e gli eventuali supplementi legati ai ritardi.
I risultati di Maersk, Hapag-Lloyd e CMA CGM mostrano due facce dello stesso mercato. Quando la capacità di trasporto è limitata, i grandi vettori possono ottenere profitti molto più elevati, ma le medesime condizioni non garantiscono ai clienti una maggiore certezza nella pianificazione.
Profitti più alti nel trasporto marittimo di container non sono quindi, da soli, la prova che le catene di approvvigionamento internazionali siano tornate a funzionare senza difficoltà.