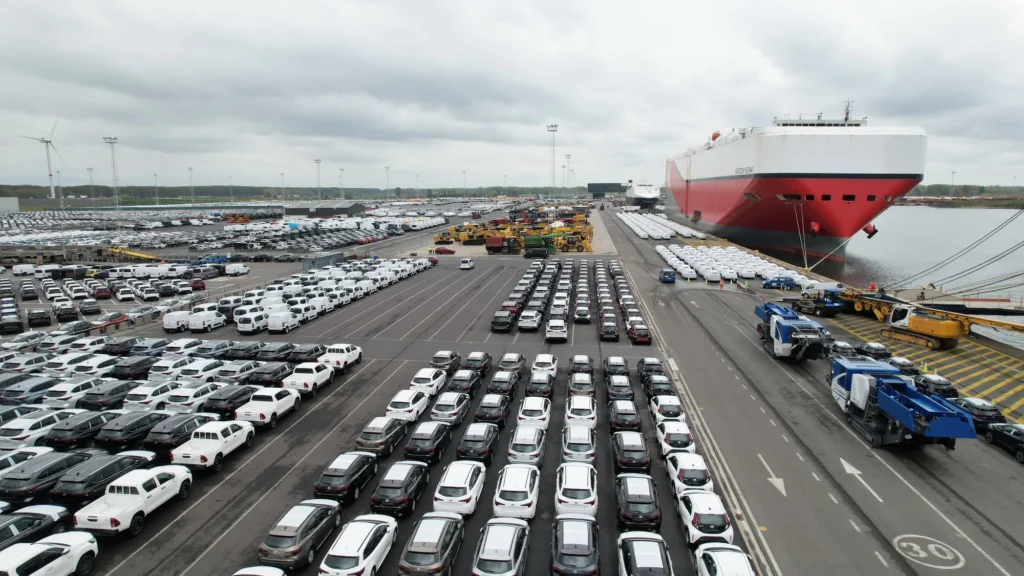
- Les ports européens assurent environ 74 % du commerce extérieur de l’UE, soit près de 3,4 milliards de tonnes de marchandises par an.
- Le 4 mars 2026, la Commission européenne a adopté une nouvelle stratégie portuaire axée sur la compétitivité, la résilience et la sécurité.
- En juin 2026, l’UE a approuvé de nouvelles règles de filtrage des investissements étrangers dans le cadre du règlement 2026/1386, qui couvre les infrastructures de transport stratégiques.
- Une base de données du Council on Foreign Relations, actualisée en juillet 2026, recense la participation d’entités chinoises dans 145 projets portuaires à l’étranger, dont 132 étaient encore actifs.
- Une étude portant sur 123 ports européens entre 1997 et 2023 a constaté une hausse des volumes de conteneurs après des investissements chinois, notamment au Pirée, à Anvers, à Rotterdam, à Barcelone et au Havre.
- Pour évaluer les investissements étrangers dans les ports, l’UE veut accorder davantage d’importance à la sécurité des infrastructures et des opérations, ainsi qu’aux risques liés à la dépendance envers des entreprises extérieures au bloc.
Les ports ne sont plus considérés par les décideurs européens comme de simples lieux de chargement et de déchargement des conteneurs. Ils sont à la fois des portes d’entrée commerciales, des points de connexion entre les réseaux routiers et ferroviaires, des plateformes énergétiques et, en période de crise, des infrastructures susceptibles de soutenir la mobilité militaire.
Cette multiplicité de fonctions modifie la manière dont l’Union européenne évalue les investisseurs étrangers actifs dans ces installations ou à leurs abords.
Dans sa stratégie portuaire adoptée le 4 mars 2026, la Commission européenne présente les ports comme des maillons essentiels de la résilience économique et des chaînes d’approvisionnement du continent. Leur poids se mesure à l’activité qu’ils concentrent : ils traitent environ 74 % du commerce extérieur de l’UE, soit près de 3,4 milliards de tonnes de marchandises chaque année.
Quelques mois plus tard, les États membres ont soutenu une approche visant à rapprocher davantage l’examen des investissements portuaires des enjeux de sécurité économique.
Le Conseil de l’UE appelle clairement à empêcher qu’un contrôle étranger excessif ne s’exerce sur les infrastructures critiques et les opérations portuaires. Il insiste toutefois sur la nécessité d’un filtrage proportionné et fondé sur les risques, afin de ne pas décourager inutilement les investisseurs fiables.
La présence chinoise dépasse largement le seul port du Pirée
Cette évolution réglementaire intervient après plusieurs années d’expansion des entreprises portuaires chinoises.
Actualisée en juillet 2026, la base de données du Council on Foreign Relations fait état de la participation d’entités chinoises dans 145 projets portuaires à l’étranger, sous la forme de prises de participation au capital ou de différents droits d’exploitation. Parmi eux, 132 étaient toujours actifs.
Le CFR apporte toutefois une nuance importante : la présence d’une entreprise chinoise ne signifie pas nécessairement qu’elle contrôle l’ensemble du port. Détenir des parts dans un port ou un terminal ne revient pas à disposer d’une concession, d’un bail ou du droit d’assurer certaines opérations. Cette distinction est particulièrement importante en Europe, où l’ampleur et la nature de la participation chinoise varient fortement d’une installation à l’autre.
Le Pirée reste l’exemple le plus connu. L’acquisition par COSCO d’une participation majoritaire dans la société gestionnaire du port est devenue le symbole de l’entrée de la Chine dans le secteur portuaire européen. Pourtant, une participation bien plus réduite du groupe chinois dans un terminal à conteneurs de Hambourg a suffi à provoquer plusieurs mois de débat en Allemagne sur la sécurité des infrastructures critiques.
Une analyse du Clingendael Institute, aux Pays-Bas, cite justement le Pirée et Hambourg pour illustrer la difficulté de construire une approche européenne cohérente face aux investissements étrangers dans les ports.
La question n’est donc plus seulement de savoir si une entreprise étrangère possède un port. Les autorités examinent de plus en plus sa participation dans un terminal, les opérations auxquelles l’investisseur peut prendre part, les infrastructures et les données auxquelles il a accès, ainsi que le rôle de l’installation dans les chaînes d’approvisionnement critiques.
L’UE renforce le contrôle des investissements étrangers
En juin 2026, l’Union européenne a adopté de nouvelles règles de filtrage des investissements étrangers dans le cadre du règlement 2026/1386. Chaque État membre doit mettre en place un mécanisme de contrôle couvrant au minimum les infrastructures stratégiques et certaines activités des secteurs des transports, de l’énergie et de la finance, ainsi que des technologies critiques ciblées.
Le dispositif vise également les investissements officiellement réalisés par une entité établie dans l’UE, lorsque celle-ci est, en dernier ressort, contrôlée par une personne ou une entreprise située hors du bloc. Pour les ports, l’orientation politique est encore plus nette. La stratégie européenne établit un lien entre la sécurité des infrastructures, la propriété et le contrôle étrangers, la continuité des opérations et le rôle que les ports peuvent jouer dans la mobilité militaire.
Les documents européens préconisent aussi d’évaluer plus largement les dépendances portuaires : l’analyse ne porte plus seulement sur l’actionnariat, mais également sur les opérateurs qui exploitent les installations et les technologies qu’ils utilisent. Le changement de perspective est majeur.
Un terminal autrefois évalué principalement selon le montant investi, les nouvelles lignes ouvertes et la croissance des volumes devra désormais être jugé aussi au regard de la sécurité économique et de la robustesse des chaînes d’approvisionnement.
Les retombées de la croissance restent un élément central
Les investissements chinois n’ont pas seulement suscité des inquiétudes dans les ports européens. Une étude publiée dans Transportation Research Part A, consacrée à 123 ports européens et couvrant la période 1997-2023, montre que les ports ayant reçu des capitaux chinois ont enregistré des volumes de conteneurs plus élevés, aussi bien sur les liaisons avec la Chine que sur celles qui les relient à d’autres pays.
Les effets les plus marqués ont été observés au Pirée, à Anvers, à Rotterdam, à Barcelone et au Havre. Les chercheurs associent également ces investissements à une évolution de la géographie du transport conteneurisé en Europe, avec un renforcement de plusieurs ports méditerranéens et atlantiques.
Le Pirée illustre le mieux cette transformation. En quelques années, le port a nettement amélioré sa position sur la carte européenne des conteneurs et s’est imposé comme une importante porte d’entrée pour les échanges entre l’Asie et le marché européen.
Les auteurs de l’étude soulignent néanmoins un arbitrage complexe : restreindre les capitaux chinois pour des raisons de sécurité peut également entraîner un coût économique. Cet enjeu pourrait être particulièrement important pour les ports d’Europe du Sud, où les financements étrangers ont contribué à moderniser les infrastructures et à renforcer leur compétitivité face aux grands hubs du nord du continent.
Le port n’est que le premier maillon de la chaîne logistique
Pour le secteur des transports, le débat dépasse largement le seul transport maritime. Un port à conteneurs constitue le point de départ ou d’arrivée de tout un réseau terrestre. Une variation des volumes traités par un hub peut modifier la demande en transport routier, en fret ferroviaire, dans les terminaux intermodaux et dans les entrepôts de son hinterland.
Lorsqu’un investissement permet à un port d’obtenir davantage de services maritimes et de traiter plus de marchandises, les effets se propagent dans l’ensemble du réseau logistique environnant. L’inverse est également vrai. Si les considérations de sécurité commencent à déterminer quels terminaux peuvent recevoir des capitaux, qui peut les exploiter et quels projets peuvent y être développés, les décisions réglementaires pourraient progressivement redessiner les flux de marchandises en Europe.
Cela ne signifie pas nécessairement fermer des ports ou rompre les liaisons existantes. Du point de vue logistique, des changements plus progressifs pourraient être tout aussi déterminants : rythme d’agrandissement des terminaux, capacités disponibles, qualité des connexions routières et ferroviaires, ou encore nombre de services maritimes. À terme, ces facteurs peuvent influencer les ports par lesquels les marchandises entrent sur le marché européen. Lorsque les flux de conteneurs se déplacent, les besoins de transport sur les routes et les voies ferrées évoluent eux aussi.
La bataille concerne aussi les technologies et les données
Les préoccupations européennes ne se limitent pas à la propriété des terminaux. La place de la Chine dans l’économie maritime mondiale repose également sur la présence de constructeurs navals, de fabricants de conteneurs et d’équipements portuaires, d’opérateurs de terminaux et de l’un des plus grands groupes de transport maritime au monde.
La question des dépendances porte donc de plus en plus sur les technologies utilisées dans les ports, et pas uniquement sur les capitaux. Les terminaux modernes sont de plus en plus automatisés. Grues, systèmes de gestion du trafic portuaire, plateformes de partage de données et infrastructures numériques sont désormais aussi indispensables à la continuité des opérations que les quais et les aires de stockage.
À la question de la propriété s’ajoutent ainsi plusieurs interrogations : qui exploite le terminal, qui fournit ses technologies essentielles et comment l’accès aux données est-il protégé ? C’est pourquoi le débat européen sur la sécurité portuaire dépasse désormais largement la structure de l’actionnariat.
L’Europe a toujours besoin d’investir dans ses ports
Cela ne signifie pas que Bruxelles prépare une interdiction générale des investissements chinois. Les documents de l’UE montrent plutôt une volonté de concilier les préoccupations de sécurité avec la nécessité de financer le développement portuaire.
Les besoins sont considérables. Les ports européens doivent trouver des financements pour agrandir les terminaux et les liaisons avec leur hinterland, électrifier les équipements, accompagner la transition énergétique, moderniser les systèmes numériques et adapter les infrastructures aux nouvelles exigences de sécurité. Les capitaux privés demeurent une source importante de financement pour ces projets.
Le Conseil de l’UE estime donc que le filtrage des investissements doit être fondé sur les risques, proportionné et non discriminatoire. L’objectif est de limiter le risque d’un contrôle excessif exercé sur des infrastructures stratégiques par des acteurs extérieurs à l’UE, tout en préservant l’attractivité des ports européens auprès des investisseurs.
Cette tension pourrait devenir l’un des sujets majeurs de la politique portuaire européenne au cours des prochaines années. La question n’est plus simplement de savoir si les capitaux étrangers peuvent contribuer au développement des ports européens. L’expérience récente montre qu’ils peuvent générer des retombées mesurables. Le véritable enjeu consiste à déterminer le niveau de dépendance stratégique que l’UE est prête à accepter en échange de capitaux, d’investissements dans les infrastructures et de volumes de marchandises supplémentaires.
La réponse concernera les ports et les compagnies maritimes, mais aussi les transporteurs routiers, les opérateurs ferroviaires, les commissionnaires de transport et les prestataires intermodaux, qui opèrent parfois à plusieurs centaines de kilomètres à l’intérieur des terres.