Najważniejsze wnioski:
- T&E szacuje, że do 2030 r. nowi producenci mogą zdobyć 24–31 proc. europejskiego rynku ciężkich elektrycznych ciężarówek.
- Wybór elektrycznej ciężarówki nowej marki może obniżyć całkowity koszt posiadania z 0,63 euro/km do 0,55 euro/km, co oznacza niemal 43 tys. euro oszczędności w ciągu pięciu lat.
- W przypadku porównywalnych ciągników 4×2 deklarowany zasięg modeli nowych producentów wynosił średnio 555 km, wobec 515 km w przypadku uznanych europejskich marek.
Z najnowszej analizy Transport & Environment (T&E) wynika, że wybór elektrycznej ciężarówki nowego producenta zamiast porównywalnego modelu europejskiego może obniżyć całkowity koszt posiadania o 12 proc. W przypadku niemieckiego przewoźnika oznaczałoby to nawet 43 tys. euro oszczędności w ciągu pięciu lat.
Analiza pojawia się w momencie, gdy firmy takie jak BYD, Tesla, Sany, Windrose i SuperPanther przygotowują się do wejścia na europejski rynek albo zwiększają na nim swoją obecność. Chcą konkurować z producentami od lat dominującymi w tym segmencie: Daimler Truck, Volvo Group, Traton, DAF i Iveco.
Według T&E w przypadku niemieckiego operatora korzystającego z elektrycznej ciężarówki nowej marki całkowity koszt posiadania może spaść z około 0,63 euro/km do 0,55 euro/km, z uwzględnieniem wartości rezydualnej pojazdu.
Różnica może mieć duże znaczenie na rynku transportowym, gdzie typowa marża – według T&E – wynosi zaledwie 1,5–2 proc. Organizacja szacuje, że do 2030 r. nowi producenci mogą przejąć 24–31 proc. europejskiego rynku ciężkich elektrycznych ciężarówek, pod warunkiem że zrealizują zapowiadane plany produkcyjne i eksportowe.
Nowe marki nie odstają już zasięgiem
Cena to tylko jeden z elementów presji wywieranej przez nowych konkurentów. Analiza techniczna przeprowadzona na potrzeby raportu T&E pokazuje, że ich pojazdy są już w dużej mierze porównywalne z modelami uznanych europejskich producentów pod względem zasięgu, ładowności, mocy ładowania i efektywności energetycznej.
W przypadku porównywalnych ciągników 4×2 średni deklarowany zasięg modeli nowych producentów wynosił około 555 km, podczas gdy w przypadku europejskich marek było to średnio 515 km.
W analizowanym zestawieniu nieco wyższa była również nominalna ładowność nowych modeli, a także ich średnia maksymalna moc ładowania. Coraz trudniej więc argumentować, że przewoźnik wybierający ciężarówkę chińskiej lub amerykańskiej marki musi w zamian za niższą cenę zaakceptować słabsze parametry techniczne.
Europejscy producenci nadal mają jednak ważne przewagi. Należą do nich przede wszystkim rozbudowane sieci dealerskie, serwisowe i obsługowe. Dostępność pojazdów poszczególnych nowych marek oraz jakość ich zaplecza posprzedażowego wciąż mocno się różnią.
Konkurencja już pojawia się na rynku
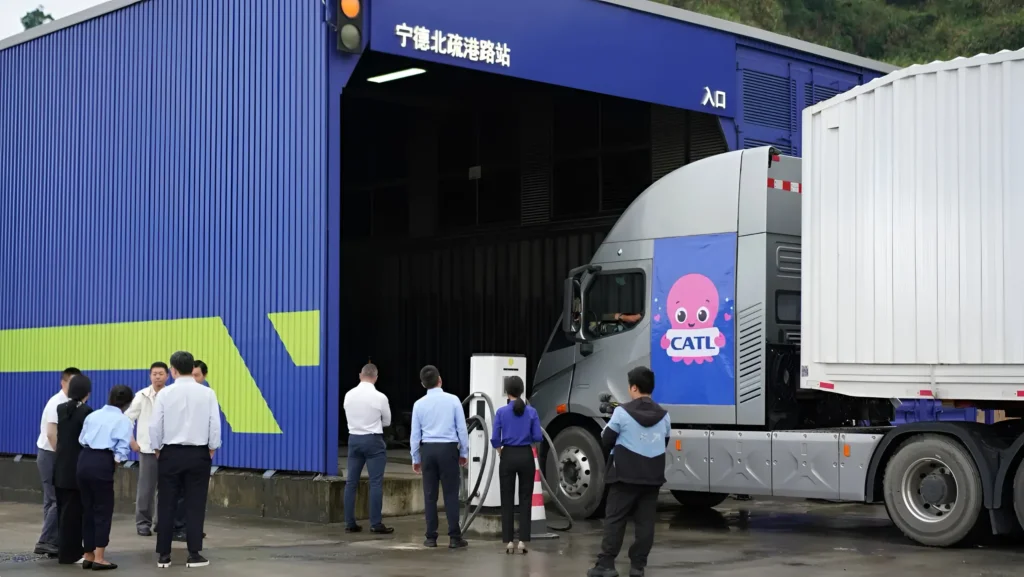
Nie chodzi wyłącznie o pojazdy, które mają trafić do Europy pod koniec dekady. Chiński producent SuperPanther rozpoczął już seryjną produkcję europejskiej wersji modelu eTopas 600 w austriackim Steyrze.
Po testach prowadzonych w 2025 r. przez DHL Freight w Austrii pierwszy seryjny egzemplarz trafił do tego operatora. Ciężarówka ma rozpocząć pracę w Niderlandach jeszcze w tym miesiącu.
Model eTopas 600 został wyposażony w akumulator o pojemności 621 kWh, ma deklarowany zasięg do 560 km i może być ładowany z mocą do 660 kW za pośrednictwem dwóch złączy CCS2.
T&E wskazuje, że europejski rynek przyciąga coraz więcej zagranicznych producentów, w tym BYD, Teslę, Sany, Windrose i Sinotruk.
Dzieje się to w czasie, gdy sprzedaż elektrycznych ciężarówek szybko rośnie. Według T&E pojazdy bezemisyjne odpowiadały za 5,6 proc. sprzedaży w Europie w 2025 r., a na najbardziej rozwiniętych rynkach – w Niderlandach, Norwegii, Szwecji i Danii – udział pojazdów elektrycznych wynosił około 16–18 proc.
Na ile wiarygodna jest prognoza na 2030 r.?
Prognoza zakładająca, że nowe marki zdobędą ponad jedną czwartą europejskiego rynku ciężkich elektrycznych ciężarówek, wymaga jednak zastrzeżenia. T&E podkreśla, że wyliczenie opiera się na założeniu, iż producenci zrealizują publicznie ogłoszone cele produkcyjne i eksportowe. Nie jest to więc pewna prognoza przyszłego udziału w rynku, lecz raczej pokazanie skali ambicji nowych graczy.
O tempie ich ekspansji zdecydują m.in. zasięg sieci serwisowej, wartości rezydualne, dostępność finansowania, niezawodność pojazdów oraz zaufanie klientów. Niepewność dotyczy również cen. Poszczególni producenci zapowiadają agresywną politykę cenową w Europie, jednak bezpośrednie porównanie rzeczywistych cen transakcyjnych różnych marek nadal jest trudne. Mimo to kierunek zmian staje się coraz wyraźniejszy: europejscy producenci nie mogą już zakładać, że ich przewagą będą wyłącznie lepsze parametry techniczne.
T&E ostrzega również, że ewentualne złagodzenie unijnych norm emisji CO2 dla ciężarówek mogłoby spowolnić inwestycje europejskich producentów w napędy elektryczne właśnie w momencie, gdy zagraniczni konkurenci zwiększają swoje zaangażowanie.
Konkurencyjne chińskie i amerykańskie modele ciężarówek są już obecne na europejskim rynku, a wiele kolejnych może wkrótce na niego wejść – powiedział Stef Cornelis, dyrektor ds. transportu towarowego i flot w T&E.