Svarbiausia trumpai:
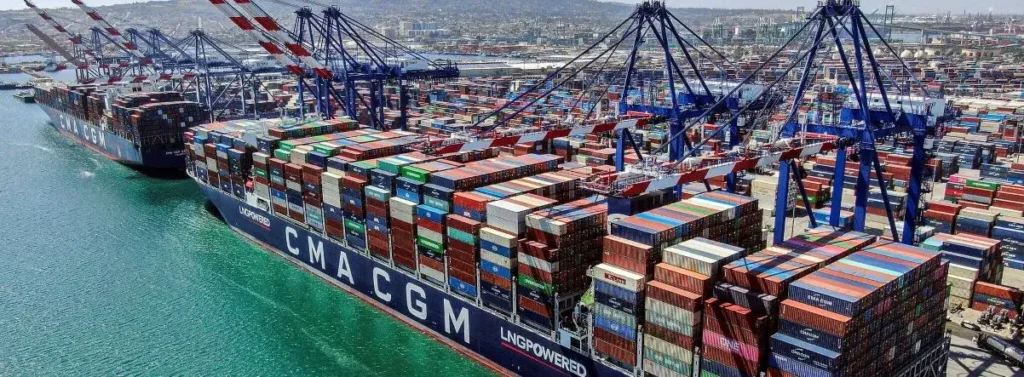
- „Maersk“ ir „CMA CGM“ ketvirčio pajamos siekė po maždaug 15,7 mlrd. JAV dolerių, EBITDA – apie 3 mlrd. JAV dolerių.
- „CMA CGM“ jūrų laivybos EBITDA marža buvo didžiausia ir siekė 22,7 proc.
- „Maersk“ jūrų transporto EBITDA padidėjo 41 proc., daugiausia dėl aukštesnių frachto tarifų.
- „Hapag-Lloyd“ pajamos augo, tačiau grynasis pelnas sumažėjo 73 proc., nes didesnes pajamas beveik neutralizavo išaugusios sąnaudos.
- Visi trys vežėjai gabeno daugiau konteinerių nei prieš metus ir gavo daugiau pajamų iš vieno konteinerio.
Tarifus kėlė ne tik paklausa, bet ir sutrikęs laivybos tinklas
2026 m. antrąjį ketvirtį konteinerių paklausa išliko stipresnė, nei tikėjosi dalis rinkos dalyvių. Ją palaikė eksportas iš Tolimųjų Rytų, atsparus vartojimas, atsargų papildymas ir užsakymai, pateikti prieš įsigaliojant naujiems muitams.
Tačiau didesnės paklausos poveikį sustiprino ir pasaulinio laivybos tinklo sutrikimai. Konfliktas Artimuosiuose Rytuose ilgino maršrutus, didino uostų spūstis, lėtino laivų apyvartą ir mažino realiai rinkoje prieinamų pajėgumų kiekį.
Dėl to augo spotiniai frachto tarifai. Vežėjams tai suteikė galimybę gauti daugiau pajamų iš kiekvieno pakrauto konteinerio, tačiau kartu smarkiai padidino veiklos sąnaudas.
Esminis skirtumas tarp bendrovių buvo ne vien tai, kiek jos galėjo padidinti tarifus, bet ir kiek papildomų pajamų liko padengus brangesnį kurą, draudimą, sandėliavimą bei ilgesnių maršrutų sąnaudas.
„Maersk“ ir „CMA CGM“ – beveik vienodos grupės pajamos
Vertinant visų grupių rezultatus, „Maersk“ ir „CMA CGM“ ketvirčio rodikliai buvo labai panašūs.
„Maersk“ gavo 15,76 mlrd. JAV dolerių pajamų, o jos EBITDA siekė 2,99 mlrd. JAV dolerių. „CMA CGM“ pajamos sudarė apie 15,7 mlrd. JAV dolerių, EBITDA – 3 mlrd. JAV dolerių. Abiejų grupių EBITDA marža buvo apie 19 proc.
Gerokai mažesnė „Hapag-Lloyd“ per ketvirtį gavo 5,84 mlrd. JAV dolerių pajamų, o EBITDA siekė 829 mln. JAV dolerių. Grupės EBITDA marža sudarė apie 14,2 proc.
Dar aiškesni skirtumai išryškėjo vertinant tik jūrų laivybos veiklą. „CMA CGM“ jūrų transporto EBITDA marža siekė 22,7 proc., „Maersk“ – 19,4 proc., o „Hapag-Lloyd“ – apie 13,6 proc.
Visi trys vežėjai gabeno daugiau konteinerių
Krovinių apimtys augo visose trijose bendrovėse. „CMA CGM“ pervežė 6,3 mln. TEU – 6 proc. daugiau nei prieš metus. „Maersk“ gabeno 3,36 mln. FFE, arba maždaug 6,72 mln. TEU, o pakrautų konteinerių kiekis padidėjo 4,1 proc. „Hapag-Lloyd“ pervežė 3,48 mln. TEU – 3,5 proc. daugiau.
Kartu augo ir iš vieno konteinerio gaunamos pajamos.
Didžiausią procentinį augimą fiksavo „Maersk“: vidutinės pajamos už pakrautą FFE padidėjo 22 proc. ir pasiekė 2,7 tūkst. JAV dolerių. „CMA CGM“ vidutinės pajamos už TEU išaugo 15,1 proc., iki 1,6 tūkst. JAV dolerių, o „Hapag-Lloyd“ vidutinis frachto tarifas padidėjo 8,9 proc., iki 1,5 tūkst. JAV dolerių už TEU.
Šių rodiklių negalima lyginti visiškai tiesiogiai, nes bendrovės naudoja skirtingus apskaitos vienetus ir apibrėžimus. Vis dėlto kryptis aiški – visi trys vežėjai iš vieno pakrauto konteinerio gavo daugiau pajamų nei prieš metus.
„CMA CGM“ pasiekė didžiausią jūrų laivybos maržą
Iš trijų bendrovių pelningiausiai jūrų transporto segmente dirbo „CMA CGM“.
Šio padalinio pajamos padidėjo 22 proc. ir pasiekė 10 mlrd. JAV dolerių, o EBITDA išaugo nuo 1,6 iki 2,3 mlrd. JAV dolerių. EBITDA marža padidėjo 3,3 procentinio punkto – iki 22,7 proc.
Prancūzijos grupės rezultatams padėjo ir 6 proc. išaugę konteinerių srautai, ir didesnės vidutinės pajamos iš vieno TEU. Bendrovė nurodė, kad pajamų augimo pakako papildomoms išlaidoms dėl laivų prastovų, draudimo ir prastesnio susisiekimo su Artimųjų Rytų regionu kompensuoti.
Geri buvo ir terminalų, oro krovinių bei kitų infrastruktūros veiklų rezultatai. Šių verslų pajamos išaugo 47,6 proc., iki 1,5 mlrd. JAV dolerių, o EBITDA – 44,5 proc., iki 338 mln. JAV dolerių.
Tačiau logistikos veikla rodė kitokią tendenciją. „CEVA Logistics“ ir kitų logistikos padalinių pajamos padidėjo 8,5 proc., iki 5 mlrd. JAV dolerių, tačiau EBITDA sumažėjo 15,4 proc., iki 388 mln. JAV dolerių. Marža smuko nuo 10 iki 7,8 proc.
Tai rodo, kad „CMA CGM“ ketvirčio rezultatų variklis buvo pirmiausia jūrų transportas ir terminalai, o ne logistika.
„Maersk“ tarifų augimas atnešė daugiau kaip 1,5 mlrd. JAV dolerių EBITDA
„Maersk“ jūrų transporto pajamos padidėjo nuo 8,57 iki 10,53 mlrd. JAV dolerių. EBITDA išaugo 41 proc., iki 2,04 mlrd. JAV dolerių, o EBIT padidėjo daugiau nei keturis kartus – nuo 229 iki 935 mln. JAV dolerių.
Rezultatas ypač išsiskyrė palyginti su 2026 m. pradžia. Pirmąjį ketvirtį jūrų transporto veikla dar buvo patyrusi 192 mln. JAV dolerių EBIT nuostolį, o antrąjį ketvirtį jau pasiekė 8,9 proc. EBIT maržą.
Svarbiausias veiksnys buvo frachto tarifai. „Maersk“ vertinimu, jų augimas jūrų transporto EBITDA padidino maždaug 1,57 mlrd. JAV dolerių, o didesni krovinių kiekiai pridėjo dar 185 mln. JAV dolerių.
Tačiau dalį šio pagerėjimo „suvalgė“ smarkiai augusios sąnaudos. Laivų kuro kaina padidėjo 44 proc. ir sumažino EBITDA 612 mln. JAV dolerių. Dėl spūsčių bei sandėliavimo pabrangę konteinerių aptarnavimo kaštai rezultatą sumažino dar 169 mln. JAV dolerių, o kiti laiko ir veiklos sąnaudų veiksniai – 387 mln. JAV dolerių.
„Maersk“ rezultatai gerai parodo dvejopą rinkos sutrikimų poveikį: konteinerių pajėgumai pabrango, tačiau gerokai daugiau kainavo ir jų eksploatavimas.
Grupės logistikos veiklos rezultatai taip pat gerėjo. „Logistics & Services“ pajamos išaugo 15 proc., iki 4,22 mlrd. JAV dolerių, o EBIT – nuo 175 iki 217 mln. JAV dolerių. EBIT marža padidėjo nuo 4,8 iki 5,1 proc.
Pagerėjusi rinka paskatino bendrovę padidinti ir visų metų prognozes. „Maersk“ dabar tikisi 10,5–12,5 mlrd. JAV dolerių pagrindinio EBITDA, kai anksčiau prognozavo 8–10 mlrd. JAV dolerių.
„Hapag-Lloyd“ pelną spaudė brangęs kuras ir ilgesni maršrutai
„Hapag-Lloyd“ pajamos antrąjį ketvirtį padidėjo 11 proc., iki 5,84 mlrd. JAV dolerių, o EBITDA – 1 proc., iki 829 mln. JAV dolerių.
Tačiau EBIT sumažėjo 7 proc., iki 176 mln. JAV dolerių, o grynasis grupės pelnas smuko net 73 proc., iki 83 mln. JAV dolerių.
Linijinės laivybos pajamos siekė 5,68 mlrd. JAV dolerių – 10 proc. daugiau nei prieš metus. Tačiau EBITDA šiame segmente šiek tiek sumažėjo, iki 773 mln. JAV dolerių, o EBIT krito iki 153 mln. JAV dolerių.
Didžiausia problema buvo augančios sąnaudos. Transportavimo išlaidos padidėjo 8 proc., iki 1,3 tūkst. JAV dolerių už TEU. Laivų kuro ir emisijų sąnaudos išaugo 25 proc., iki 258 JAV dolerių už TEU, o krovinių tvarkymo ir sausumos transporto išlaidos – 5 proc.
Įskaičiavus nusidėvėjimą ir amortizaciją, bendros transportavimo sąnaudos siekė apie 1,4 tūkst. JAV dolerių už TEU, kai vidutinis frachto tarifas buvo apie 1,5 tūkst. JAV dolerių.
Šių skaičių negalima laikyti tiesioginiu pelningumo matu, tačiau jie parodo, kokia siaura buvo maržos erdvė.
„Hapag-Lloyd“ augusias išlaidas siejo su Hormūzo sąsiaurio blokada, ilgesniais maršrutais, brangesniu kuru, sausumos transportu, draudimu ir konteinerių sandėliavimu.
Nepaisant to, bendrovė liepą padidino visų metų prognozes. Dabar tikimasi 2,7–3,7 mlrd. JAV dolerių EBITDA, kai ankstesnė prognozė siekė 1,1–3,1 mlrd. JAV dolerių.
Rinkos sutrikimai vežėjams naudingi tik iki tam tikros ribos
Antrojo ketvirčio rezultatai dar kartą parodė, kad sutrikęs konteinerių laivybos tinklas gali padidinti vežėjų pajamas, nes riboti pajėgumai ir ilgesni maršrutai kelia frachto tarifus.
Tačiau didesni tarifai savaime negarantuoja didesnio pelno.
„CMA CGM“ ir „Maersk“ sugebėjo didelę tarifų augimo dalį paversti papildoma EBITDA. „Hapag-Lloyd“ atveju didelę pajamų augimo naudą neutralizavo sparčiai didėjusios veiklos sąnaudos.
Todėl 2026 m. antrąjį ketvirtį pranašumą įgijo ne vien tie vežėjai, kurie gabeno daugiausia konteinerių. Geriausiai sekėsi bendrovėms, kurios sugebėjo pasinaudoti aukštesniais tarifais ir kartu efektyviai kontroliuoti kuro, draudimo, spūsčių bei maršrutų keitimo sąnaudas.